Immobilienmarkt Deutschland 2026: Die aktuelle Lage für Kapitalanleger
Preise stabilisieren sich, der Wohnungsmangel bleibt, Regionen entwickeln sich auseinander. So ordnest du die aktuelle Lage am deutschen Immobilienmarkt für deine Investitionsentscheidung ein.
Die Korrekturphase 2022 bis 2024 ist vorbei, der Boom der Nullzinsjahre kommt nicht zurück. Der deutsche Immobilienmarkt befindet sich Ende 2026 in einer neuen, ruhigeren Phase: Die Preise stabilisieren sich, aber Angebot und Nachfrage entwickeln sich je nach Segment und Region sehr unterschiedlich. Für Kapitalanleger heißt das: Kein breiter Rückenwind mehr, aber selektive Chancen für alle, die genau hinschauen.
TL;DR – Key Takeaways
Preise: Nach den realen Rückgängen 2022–2024 stabilisieren sich Wohnimmobilienpreise, in vielen Lagen mit moderatem Wachstum von 2–4% p.a.
Wohnungsmangel: Das strukturelle Defizit bleibt bestehen – Neubauzahlen liegen weiterhin deutlich unter dem tatsächlichen Bedarf von rund 400.000 Wohnungen pro Jahr.
Regionale Spreizung: Die Top-7-Metropolen bleiben teuer, B- und C-Städte mit stabiler Wirtschaftsstruktur bieten oft das bessere Rendite-Risiko-Verhältnis.
Gewerbeimmobilien: Der Büromarkt bleibt zweigeteilt (Core vs. Sekundärlagen), Logistik und Wohnen bleiben die gefragtesten Assetklassen.
Transaktionsmarkt: Das Investitionsvolumen erholt sich langsam von den Tiefständen 2023/2024, institutionelle Investoren kehren selektiv zurück.
Strategie: Objektqualität, Lage und Cashflow entscheiden jetzt mehr über den Erfolg als der reine Einstiegszeitpunkt.
Wie haben sich die Immobilienpreise entwickelt?
Zwischen 2022 und 2024 sind die Preise für Wohnimmobilien in Deutschland in vielen Regionen um 10 bis 15% gefallen – die stärkste Korrektur seit der Wiedervereinigung, ausgelöst durch den schnellen Zinsanstieg und die damit einhergehende Neubewertung von Finanzierungsspielräumen. Seit Ende 2024 hat sich dieser Trend gedreht.
Aktuelle Lage (Stand: 2. Halbjahr 2026):
Bestandswohnungen in gefragten Lagen: moderate Preissteigerungen von 2–4% gegenüber dem Vorjahr
Neubauwohnungen: stabile bis leicht steigende Preise, gebremst durch weiterhin hohe Baukosten
Einfamilienhäuser in strukturschwachen Regionen: teils weiterhin stagnierende oder rückläufige Preise
Mieten: spürbar stärkerer Anstieg als Kaufpreise, besonders in Ballungsräumen mit angespanntem Wohnungsmarkt
Wichtig für die Einordnung: Die aktuelle Erholung ist kein Comeback der Boom-Jahre 2015–2021. Sie ist eine Normalisierung nach einer Übertreibung nach oben (Nullzinsphase) und einer Übertreibung nach unten (Zinsschock). Wer mit Wertsteigerungen von 5–10% p.a. plant, kalkuliert unrealistisch.
Wohnungsmarkt: Das strukturelle Defizit bleibt bestehen
Die Preisentwicklung sagt nur die halbe Geschichte. Die eigentliche Grundspannung am deutschen Wohnungsmarkt liegt im Verhältnis von Angebot und Nachfrage – und das hat sich seit der Zinswende kaum entschärft.
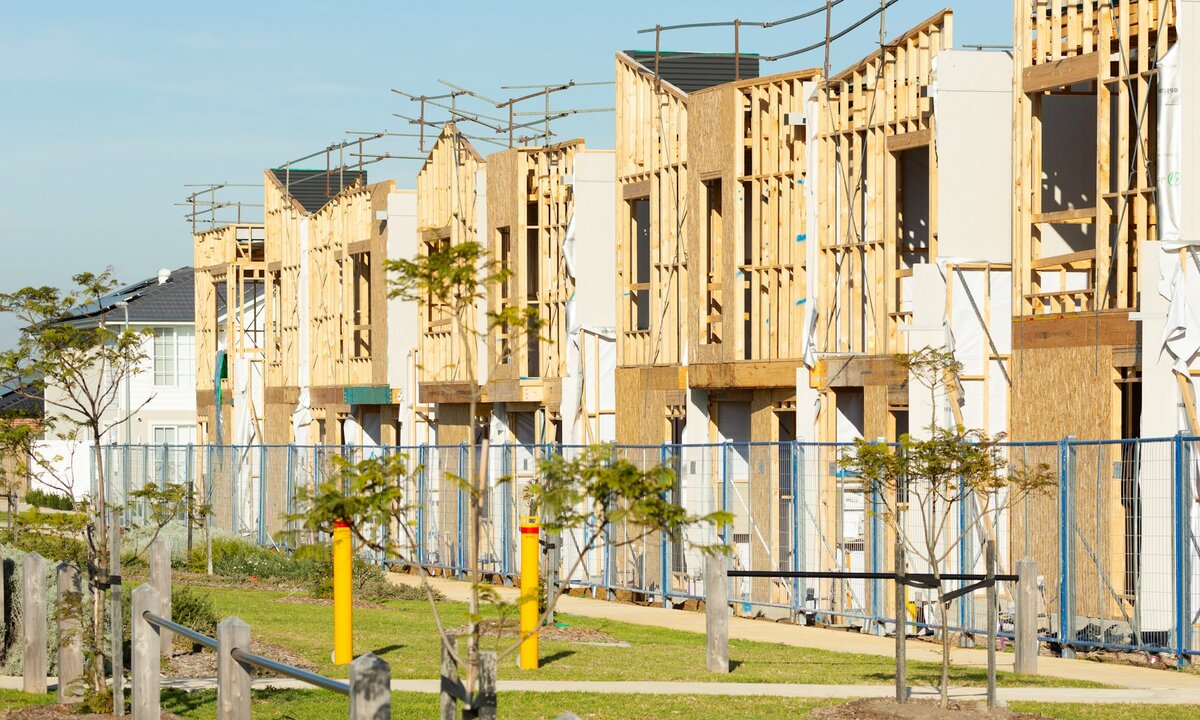
Auf der Nachfrageseite treffen anhaltender Zuzug in wirtschaftsstarke Regionen, kleinere Haushaltsgrößen und ein wachsender Bestand an Single-Haushalten auf ein Angebot, das strukturell zu klein bleibt. Auf der Angebotsseite bremsen drei Faktoren den Neubau spürbar:
Baukosten: Auch nach dem Abflauen der Materialpreis-Spitzen liegen die Baukosten deutlich über dem Niveau von 2020 – Bauen bleibt teuer.
Finanzierungskosten: Bauzinsen im Bereich von 3,5–4,0% (siehe unser Zinsumfeld-Update) machen viele Neubauprojekte für Projektentwickler unwirtschaftlich, solange die Verkaufspreise nicht mitziehen.
Genehmigungsverfahren: Lange Planungs- und Genehmigungszeiten verzögern, wie schnell neue Projekte überhaupt an den Markt kommen können.
Die Zahl der jährlich fertiggestellten Wohnungen liegt weiterhin deutlich unter dem politisch wie demografisch begründeten Bedarf von rund 400.000 Einheiten pro Jahr. Für Kapitalanleger bedeutet dieses Defizit vor allem eines: eine strukturell hohe Vermietbarkeit von Bestandsobjekten in nachfragestarken Lagen – unabhängig davon, wie sich die Kaufpreise kurzfristig bewegen.
Regionale Unterschiede: Wo lohnt sich der Blick über die Top-7 hinaus?
Der "deutsche Immobilienmarkt" existiert als einheitliches Ganzes eigentlich nicht mehr. Die Top-7-Metropolen (Berlin, Hamburg, München, Köln, Frankfurt, Stuttgart, Düsseldorf) bleiben preislich die teuersten Standorte, mit entsprechend niedrigeren Anfangsrenditen. München und Hamburg zeigen dabei die größte Preisstabilität, weil dort das Angebot am knappsten bleibt.
Für viele Kapitalanleger interessanter ist der Blick auf B- und C-Städte mit solider Wirtschaftsstruktur: Universitätsstädte, Standorte mit stabilen Industriearbeitgebern oder Städte im Umland wachsender Metropolen. Dort liegen die Kaufpreise oft 30–50% unter den Top-7-Niveaus, während Mietrenditen und Vermietbarkeit häufig ähnlich solide ausfallen. Der Trade-off: geringere Liquidität beim Wiederverkauf und eine sorgfältigere Standort- und Mieterprüfung sind hier wichtiger als in etablierten Metropolen.
Strukturschwache Regionen mit rückläufiger Bevölkerung oder einseitiger Wirtschaftsstruktur bleiben dagegen ein Risiko – hier zeigen die Preise auch 2026 keine verlässliche Erholung.
Gewerbeimmobilien: Büro, Logistik, Einzelhandel im Vergleich
Auch im Gewerbesegment gilt: pauschale Aussagen über "den Markt" führen in die Irre. Die drei großen Assetklassen entwickeln sich deutlich auseinander.
Büroimmobilien: Der Markt bleibt zweigeteilt. Moderne, zentral gelegene Objekte mit guter Energiebilanz (ESG-Kriterien spielen bei der Anschlussfinanzierung eine wachsende Rolle) sind weiterhin gefragt und erzielen stabile Mieten. Ältere Bestandsbüros in Nebenlagen kämpfen dagegen mit strukturell höherem Leerstand, weil hybrides Arbeiten den Flächenbedarf vieler Unternehmen dauerhaft reduziert hat.
Logistikimmobilien: Bleiben die stabilste Gewerbe-Assetklasse. E-Commerce und der Trend zu Lagerhaltung näher am Endkunden sorgen für anhaltende Nachfrage nach modernen Logistikflächen, besonders an Verkehrsknotenpunkten.
Einzelhandel: Differenziert sich stark nach Format. Nahversorgungszentren mit Lebensmittel-Ankermietern laufen stabil, großflächiger Handel in B-Lagen bleibt strukturell unter Druck.
Transaktionsmarkt: Erholt sich das Investitionsvolumen?
Das gewerbliche wie private Transaktionsvolumen war 2023 und 2024 auf einem historischen Tiefpunkt – viele Investoren warteten die Zinswende ab, statt zu unrealistischen Preisen zu kaufen oder zu verkaufen. Seit die Bauzinsen ein stabiles Niveau erreicht haben (siehe Zinsumfeld-Analyse), kehrt schrittweise wieder Bewegung in den Markt zurück.
Institutionelle Investoren agieren weiterhin selektiv, aber deutlich aktiver als noch vor zwei Jahren – mit klarem Fokus auf Core- und Core-Plus-Objekte in nachfragestarken Lagen. Für private Kapitalanleger bedeutet das aktuelle Umfeld vor allem: weniger Bieterwettbewerb als in den Boom-Jahren, dafür realistischere Verhandlungsspielräume bei Verkäufern, die sich an das neue Preisniveau angepasst haben.
Was bedeutet die aktuelle Lage für Kapitalanleger?
Die zentrale Erkenntnis für 2026: Es ist kein Markt für breiten, passiven Rückenwind mehr. Es ist ein Markt für selektive Entscheidungen. Wer Objektqualität, Lage und Cashflow konsequent vor die Hoffnung auf schnelle Wertsteigerung stellt, findet weiterhin solide Investitionsmöglichkeiten – wer auf den nächsten Boom spekuliert, geht ein reales Risiko ein.
Chancen und Risiken im Überblick
Chancen:
Strukturell hohe Vermietbarkeit durch den anhaltenden Wohnungsmangel in nachfragestarken Lagen
Realistischere Einstiegspreise als während der Nullzinsphase, teils mit echtem Verhandlungsspielraum
B- und C-Städte mit stabiler Wirtschaftsstruktur bieten oft bessere Rendite-Risiko-Profile als die Top-7
Weniger Bieterwettbewerb als in den Boom-Jahren
Risiken:
Höhere Finanzierungskosten reduzieren die Hebelwirkung gegenüber der Nullzinsphase
Strukturschwache Regionen zeigen weiterhin keine verlässliche Preiserholung
Ältere Objekte mit schwacher Energiebilanz werden schwerer finanzierbar und weniger nachgefragt
Banken prüfen Objekt- und Bonitätsunterlagen strenger als vor der Zinswende
Strategien für den Einstieg 2026
1. Auf strukturellen Bedarf statt Trend setzen
Objekte in Lagen mit nachweisbarem Wohnungsdefizit bieten die verlässlichste Vermietbarkeit – unabhängig davon, wie sich Kaufpreise kurzfristig entwickeln.
2. B- und C-Städte gezielt prüfen
Wirtschaftsstruktur, Bevölkerungsentwicklung und Arbeitgeberbasis vor Ort genau analysieren, statt allein auf den Kaufpreis pro Quadratmeter zu schauen.
3. Bestandsobjekte mit Sanierungspotenzial einkalkulieren
Energetische Modernisierung verbessert nicht nur die Finanzierbarkeit, sondern erschließt oft günstigere Einkaufspreise für Objekte, die andere Käufer meiden.
4. Cashflow vor Wertsteigerung priorisieren
Rechne mit realistischen Mietsteigerungen von 2–3% p.a. und einer Eigenkapitalrendite von 4–7% nach Steuern – nicht mit spekulativen Wertzuwächsen.
5. Bankennetzwerk statt Hausbank-Abhängigkeit aufbauen
Je selektiver Banken in diesem Marktumfeld prüfen, desto wichtiger wird der Zugang zu mehreren Finanzierungspartnern mit passenden Kreditkriterien für dein Vorhaben.
FAQ
Ist der deutsche Immobilienmarkt 2026 wieder ein Käufermarkt?
Teilweise. Der extreme Bieterwettbewerb der Boom-Jahre ist vorbei, und Verkäufer haben sich preislich an das neue Zinsniveau angepasst. Ein flächendeckender Käufermarkt ist es aber nicht – in nachfragestarken Lagen mit knappem Angebot bleibt der Wettbewerb um gute Objekte weiterhin spürbar.
Fallen die Immobilienpreise 2026 noch weiter?
In nachfragestarken Lagen ist eher mit moderatem Wachstum als mit weiteren Rückgängen zu rechnen. In strukturschwachen Regionen mit rückläufiger Bevölkerung bleibt das Bild dagegen gemischt bis weiter rückläufig.
Lohnt sich der Kauf einer Bestandsimmobilie oder eher Neubau?
Bestandsimmobilien mit Sanierungspotenzial bieten aktuell oft das bessere Preis-Leistungs-Verhältnis, weil viele Käufer energetische Risiken scheuen. Neubau punktet mit Fördermöglichkeiten (z. B. KfW), ist aber durch hohe Baukosten in vielen Lagen teurer pro Quadratmeter.
Sind B- und C-Städte ein sinnvoller Ersatz für die Top-7-Metropolen?
Als Ergänzung ja, als pauschaler Ersatz nein. Entscheidend ist die individuelle Wirtschafts- und Bevölkerungsstruktur des Standorts, nicht die Städtegröße allein. Gute B-Städte mit stabilen Arbeitgebern schlagen viele Top-7-Lagen beim Rendite-Risiko-Verhältnis, schlechte C-Städte bergen dagegen reale Leerstandsrisiken.
Wie wirkt sich das Zinsumfeld auf die Immobilienpreise aus?
Stabile Bauzinsen im Korridor von 3,5–4,0% wirken preisdämpfend im Vergleich zur Nullzinsphase, aber nicht preistreibend nach unten. Da sich Käufer und Verkäufer inzwischen auf dieses Zinsniveau eingestellt haben, ist der direkte Bremseffekt auf die Preisentwicklung 2026 deutlich geringer als 2022/2023.
Welche Assetklasse ist 2026 am widerstandsfähigsten?
Wohnimmobilien in Lagen mit nachweisbarem Angebotsdefizit und moderne Logistikimmobilien gelten aktuell als die widerstandsfähigsten Assetklassen – beide profitieren von strukturellen, nicht nur konjunkturellen Nachfragetreibern.
Test | tewwe | werwer |
|---|---|---|
1 | wer | wer |
1 | wer | wer |
Fazit
Normalisierung statt Boom: Der Markt hat sich nach der Korrektur 2022–2024 stabilisiert, aber die Zeiten breiten passiven Rückenwinds sind vorbei.
Wohnungsmangel bleibt der zentrale Werttreiber: Das strukturelle Angebotsdefizit stützt die Vermietbarkeit in nachfragestarken Lagen langfristig.
Regionale Differenzierung entscheidet: Pauschale Aussagen über "den Immobilienmarkt" greifen zu kurz – Standortanalyse ist wichtiger denn je.
Selektion schlägt Timing: Objektqualität, Lage und Cashflow entscheiden 2026 mehr über den Investmenterfolg als der exakte Einstiegszeitpunkt.
Verwendete Quellen
bulwiengesa AG: Imasdasdmobilienindex und Marktberichte Deutschland
JLL Deutschland: Investmentmarktberichte Wohnen und Gewerbe
CBRE: Büromarkt- und Logistikmarktanalysen Deutschland
Deutsche Bundesbank: Immobilienpreisindizes und Finanzstabilitätsberichte
Statistisches Bundesamt: Baugenehmigungen und Baufertigstellungen
empirica-Institut: Wohnungsmarktanalysen und Neubaubedarf
ZIA Zentraler Immobilien Ausschuss: Branchenkonjunktur Immobilienwirtschaft
vdp Verband deutscher Pfandbriefbanken: Immobilienpreisindex